نزدیک به ۹۰ درصد تجارت جهانی از مسیر دریا انجام میشود. اما همین مسیر پرتردد، پر از خطرهایی است که میتوانند سرمایه یک تاجر را در چند ساعت نابود کنند: طوفان میآید، آتشسوزی رخ میدهد، شناور غرق میشود، دزدی دریایی اتفاق میافتد و اعتصاب بندری کار را متوقف میکند. بیمه حمل و نقل دریایی دقیقاً برای همین لحظهها طراحی شده است.
سرمایهای که در دریا شناور است، بدون بیمه در خطر نابودی قرار میگیرد
بدون پوشش بیمهای، هزینه جبران یک حادثه میتواند چند برابر ارزش کالا باشد. واردکنندگان و صادرکنندگان با محمولههایی کار میکنند که سرمایه چند ماه یا چند سال آنهاست. اگر این سرمایه بدون غرامت از بین برود، بسیاری از کسبوکارها به ورشکستگی کشیده میشوند. به همین دلیل بیمه باربری دریایی یک ضرورت محسوب میشود، نه یک هزینه اضافی.
از موج بلند تا نقص موتور؛ خطرهایی که محموله شما را تهدید میکنند
محموله در مسیر دریایی با سه گروه خطر روبهروست. خطرهای طبیعی مثل طوفان، موجهای بلند، رطوبت و تغییرات دما ظاهر میشوند. خطرهای انسانی مثل سرقت، دزدی دریایی، اعتصاب بندری و خرابکاری به وجود میآیند. خطرهای فنی مثل نقص موتور، آتشسوزی و غرق شدن شناور رخ میدهند. حتی اگر کشتی سالم به مقصد برسد، محموله ممکن است در اثر رطوبت یا جابهجایی نامناسب آسیب ببیند. اینجاست که خرید بیمه حمل و نقل دریایی اهمیت خودش را نشان میدهد.
تفاوت بیمه باربری و بیمه کشتی؛ مسئولیتی که هر تاجر باید بداند
بسیاری از تجار این دو را یکی میدانند، در حالی که این دو کاملاً با هم متفاوت هستند. بیمه کشتی بدنه و تجهیزات شناور را پوشش میدهد، اما بیمه باربری دریایی مسئولیت محمولهای را پوشش میدهد که درون کشتی قرار دارد. اگر کالای شما آسیب ببیند، این بیمه حمل و نقل دریایی است که غرامت میدهد؛ بیمه کشتی چنین کاری نمیکند.
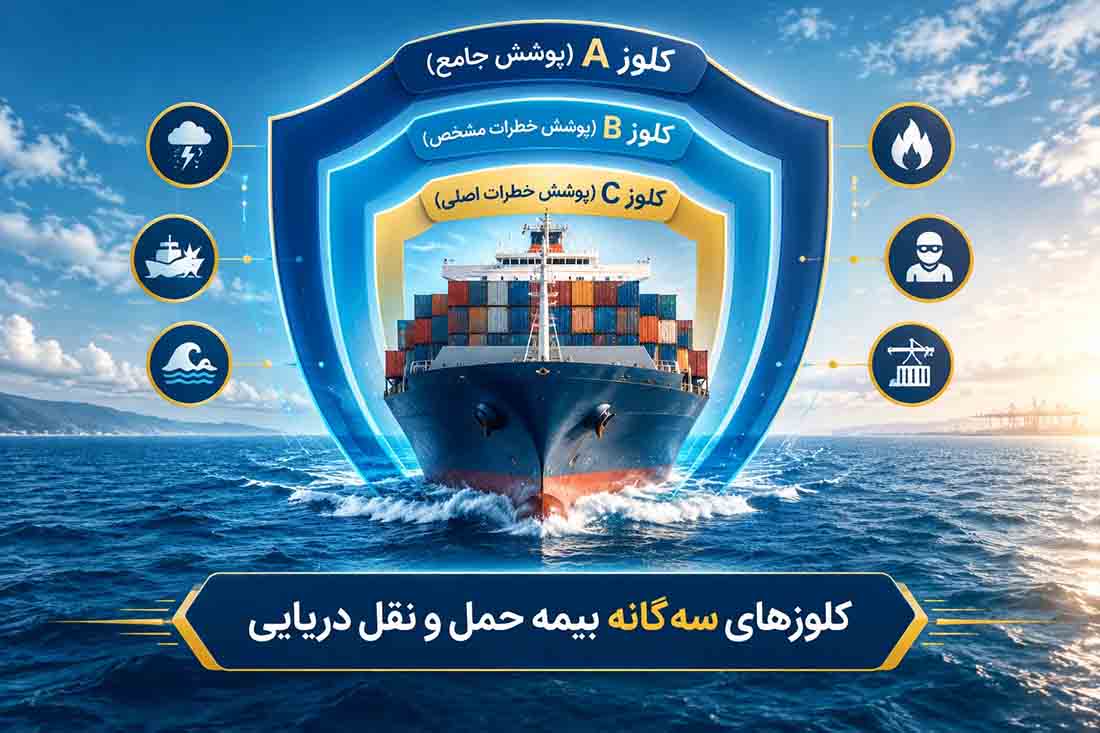
از پوشش جامع تا محدود؛ کلوزهای بیمه حمل و نقل دریایی را بشناسید
سه سطح پوشش اصلی وجود دارد که هر کدام شرایط متفاوتی دارند. پوشش A جامعترین گزینه محسوب میشود و تقریباً همه خطرها را جبران میکند، مگر موارد استثنا مثل جنگ یا عیب ذاتی کالا. پوشش B فقط خطرهای مشخصی مثل آتشسوزی، غرق شدن و واژگونی را پوشش میدهد. پوشش C محدودترین و ارزانترین حالت است که فقط خطرهای اصلی را جبران میکند. تفاوت کلوزهای بیمه حمل و نقل دریایی فقط در تعداد خطرها نیست؛ این تفاوت در نحوه محاسبه خسارت و فرانشیز هم اثر میگذارد.
اینکوترمز و مسئولیت بیمه؛ اشتباهی که میتواند محموله شما را بیبیمه کند
تصور کنید کالایی از ایران به آلمان ارسال میشود و در میانه راه، کشتی دچار آتشسوزی میشود. سوال اصلی اینجاست: چه کسی باید خسارت را از بیمه مطالبه کند؟ فروشنده ایرانی یا خریدار آلمانی؟ پاسخ این سوال در قالب Incoterms مشخص میشود.
- Incoterms :مجموعه قواعد بینالمللی است که دقیقاً تعیین میکند در هر مرحله از حمل، مسئولیت کالا و هزینهها بر عهده فروشنده است یا خریدار. سه اصطلاح پرکاربرد در حمل دریایی عبارتاند از:
- CIF (Cost, Insurance and Freight): در این حالت، فروشنده موظف است هزینه حمل و بیمهنامه را تا بندر مقصد تهیه کند. یعنی اگر حادثهای رخ دهد، فروشنده باید از طرف خریدار خسارت را از بیمه بگیرد. به زبان ساده: فروشنده هم کرایه میدهد، هم بیمه میخرد.
- FOB (Free On Board): در این حالت، مسئولیت کالا از لحظهای که روی کشتی در بندر مبدأ قرار میگیرد، به خریدار منتقل میشود. یعنی از آن نقطه به بعد، خریدار باید خودش بیمهنامه تهیه کند. اگر خریدار بیمه نخرد و حادثهای رخ دهد، هیچ غرامتی دریافت نمیکند.
- CFR (Cost and Freight): در این حالت، فروشنده هزینه حمل تا بندر مقصد را پرداخت میکند، اما مسئولیت بیمه بر عهده خریدار است. یعنی کرایه با فروشنده، بیمه با خریدار.
نکته حیاتی اینجاست: اگر تاجر نداند که در قراردادش مسئولیت بیمه با کدام طرف است، ممکن است در لحظه حادثه، هیچکس مسئولیت را نپذیرد و کل خسارت بر دوش خودش بیفتد. پس پیش از امضای هر قرارداد بینالمللی، دقیقاً مشخص کنید که چه کسی باید بیمهنامه را تهیه کند.
قیمت بیمه دریایی و عوامل مؤثر بر آن؛ مسیر بهینهسازی هزینهها
حق بیمه دریایی ثابت نیست و برای هر محموله متفاوت محاسبه میشود. نوع کالا (خطرناک یا معمولی)، مسیر حمل (کوتاه یا طولانی)، نوع پوشش، ارزش محموله، سابقه خسارت تاجر و نوع کشتی، همگی از عوامل مؤثر بر قیمت بیمه دریایی به شمار میروند. کالاهای خطرناک و مسیرهای پرتردد، حق بیمه بالاتری دارند. با شناخت این عوامل میتوانید پوششی متناسب با ریسک واقعی خود انتخاب کنید.
صدور بیمهنامه دریایی بدون نقص مدارک؛ چکلیست کامل
برای خرید بیمه حمل و نقل دریایی به فاکتور تجاری (Commercial Invoice)، بارنامه (Bill of Lading)، لیست بستهبندی (Packing List)، گواهی مبدأ، بیمهنامه قبلی (در صورت وجود) و مدارک ثبت شرکت نیاز دارید. هرچه مدارک کاملتر باشند، صدور بیمهنامه سریعتر انجام میشود. نقص در مدارک میتواند به تأخیر یا رد درخواست منجر شود.
محدودیتهای مسئولیت در بیمه دریایی و قوانین بیمه باربری برای تجار
هیچ بیمهای پوشش صد درصدی ارائه نمیدهد. محدودیتهای مسئولیت در بیمه حمل و نقل دریایی شامل خسارت ناشی از جنگ، تحریم، عیب ذاتی کالا و سهلانگاری خود تاجر میشود. قوانین بیمه باربری دریایی برای تجار مشخص میکند در صورت خسارت، حداکثر چه مبلغی قابل مطالبه است.
از اعلام خسارت تا دریافت غرامت؛ مسیر دریافت خسارت در بیمه دریایی
اولین قدم این است که فوراً به شرکت بیمه اطلاع دهید. سپس باید بارنامه، فاکتور، لیست بستهبندی، گزارش خسارت (Survey Report) و عکسهای مستند را جمعآوری کنید. مرحله بعد، ارزیابی خسارت توسط کارشناسان بیمه انجام میشود و در نهایت غرامت پرداخت میشود. تأخیر در هر یک از مراحل دریافت خسارت بیمه حمل و نقل دریایی میتواند مطالبه شما را باطل کند و بیمه شما را بیاثر کند.
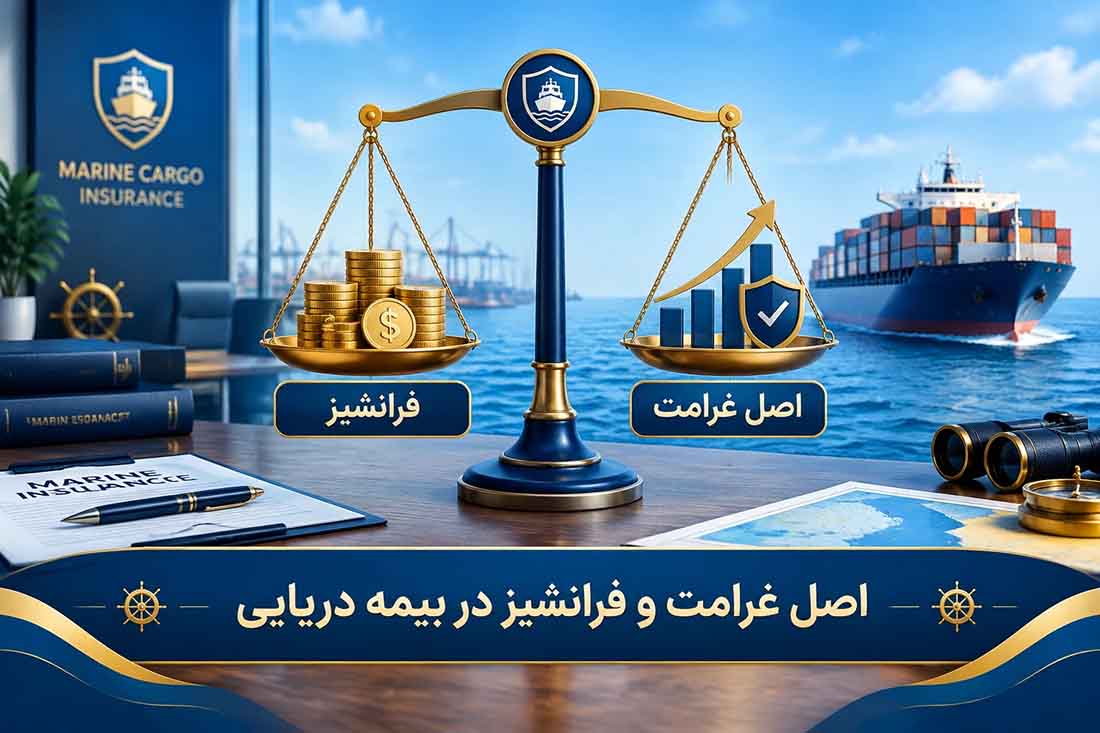
اصل غرامت و فرانشیز؛ آنچه پیش از امضای بیمهنامه باید بدانید
فرانشیز مبلغی است که در صورت خسارت از پرداخت بیمه حمل و نقل دریایی کسر میشود. هرچه فرانشیز بالاتر باشد، حق بیمه پایینتر است، اما سهم بیشتری از خسارت بر دوش تاجر میافتد. اصل غرامت هم یعنی بیمهگزار نباید از خسارت سود کند؛ او فقط باید به وضعیت مالی قبل از حادثه بازگردد.
اشتباههای رایج در بیمه حمل و نقل دریایی و راه پیشگیری از آنها
این پنج اشتباه در ظاهر کوچکاند، اما در لحظه حادثه تفاوت بین جبران کامل خسارت و پذیرش زیان سنگین را میسازند:
- پوشش ارزان و ناکافی انتخاب میکنید.
- ارزش دقیق کالا را اعلام نمیکنید.
- بستهبندی نامناسب انجام میدهید.
- خسارت را دیرهنگام اعلام میکنید.
- Incoterms را نادیده میگیرید.
با انتخاب درست تفاوت کلوزهای بیمه حمل و نقل دریایی، اعلام دقیق ارزش محموله و شناخت مسئولیتها در Incoterms، میتوانید از سرمایه خود در برابر خطرهای دریایی محافظت کنید.
با بیمه حمل و نقل دریایی، خطرهای دریا را به فرصت تبدیل کنید
در تجارت دریایی، خطر حذف نمیشود؛ فقط مدیریت میشود. تجار باتجربه میدانند که قوانین بیمه باربری دریایی برای تجار همان چیزی است که در لحظه حادثه، تفاوت بین جبران کامل خسارت و پذیرش زیان سنگین را میسازد. وقتی خیالتان از جبران خسارت راحت باشد، میتوانید جسورانهتر وارد بازارهای جدید شوید و محمولههای بزرگتر بفرستید. حالا وقت آن است که قدم بعدی را بردارید.همین حالا استعلام آنی قیمت بیمه باربری دریایی را دریافت کنید.